Mua căn hộ Q7 Boulevard khi lãi suất cao: kế hoạch mua nhà và phân tích SWOT
Lãi suất vay mua nhà tháng 10/2026 đang ở mức nào?
Tháng 10/2026, lãi suất vay mua nhà ưu đãi tại các ngân hàng lớn phổ biến khoảng 10-12%/năm, cố định từ 6 đến 24 tháng tùy gói. Hết giai đoạn ưu đãi, lãi suất thả nổi thường ở mức 13–15%/năm, một số khoản vay thực tế ghi nhận khoảng 16–17%/năm. Đây là mức đã tăng rõ so với năm 2025, khi các ngân hàng nhà nước cho vay khoảng 5,5–6,7%/năm trong 12–24 tháng đầu.
Một số gói vay cụ thể đang được công bố trong tháng 10/2026:
- BIDV, gói “Ngôi nhà đầu tiên”: 9,5%/năm cố định 12 tháng, 10%/năm cố định 18 tháng, 10,5%/năm cố định 24 tháng, thời hạn vay tối đa 30 năm.
- Vietcombank, gói “Nhà mới an cư”: lãi suất cố định 9%/năm trong 12 tháng đầu, thời hạn vay tới 35 năm, mức vay tới 100% giá trị căn nhà. Gói này chỉ áp dụng cho nhà tại dự án đã được cấp giấy chứng nhận và thuộc danh sách do Vietcombank lựa chọn, áp dụng đến hết ngày 31/3/2027 hoặc khi hết quy mô chương trình.
- Theo khảo sát quý II/2026 của Viện Nghiên cứu đánh giá thị trường bất động sản Việt Nam (VARS-IRE) tại 10 ngân hàng thương mại, lãi suất ưu đãi phổ biến 8,5–11%/năm trong 6–12 tháng, sau đó chuyển sang thả nổi bằng lãi suất tham chiếu cộng biên độ khoảng 3,3–3,5 điểm phần trăm.
Cần nói rõ một điểm hay bị hiểu lầm: mức lãi suất 6,5%/năm của chương trình nhà ở xã hội không áp dụng cho Q7 Boulevard, vì đây không phải dự án nhà ở xã hội. Người mua căn hộ Q7 Boulevard vay theo gói thương mại thông thường, nên phải tính bằng mức lãi suất thương mại, không tính bằng mức ưu đãi của nhà ở xã hội.
Lãi suất là con số thay đổi theo chính sách từng ngân hàng và từng thời điểm. Các mức trong bài chỉ mang tính tham khảo tại tháng 10/2026. Trước khi ký hợp đồng vay, người mua cần hỏi ngân hàng bảng tính chính xác cho căn hộ và hồ sơ của mình.
Giá mua căn hộ Q7 Boulevard tham khảo
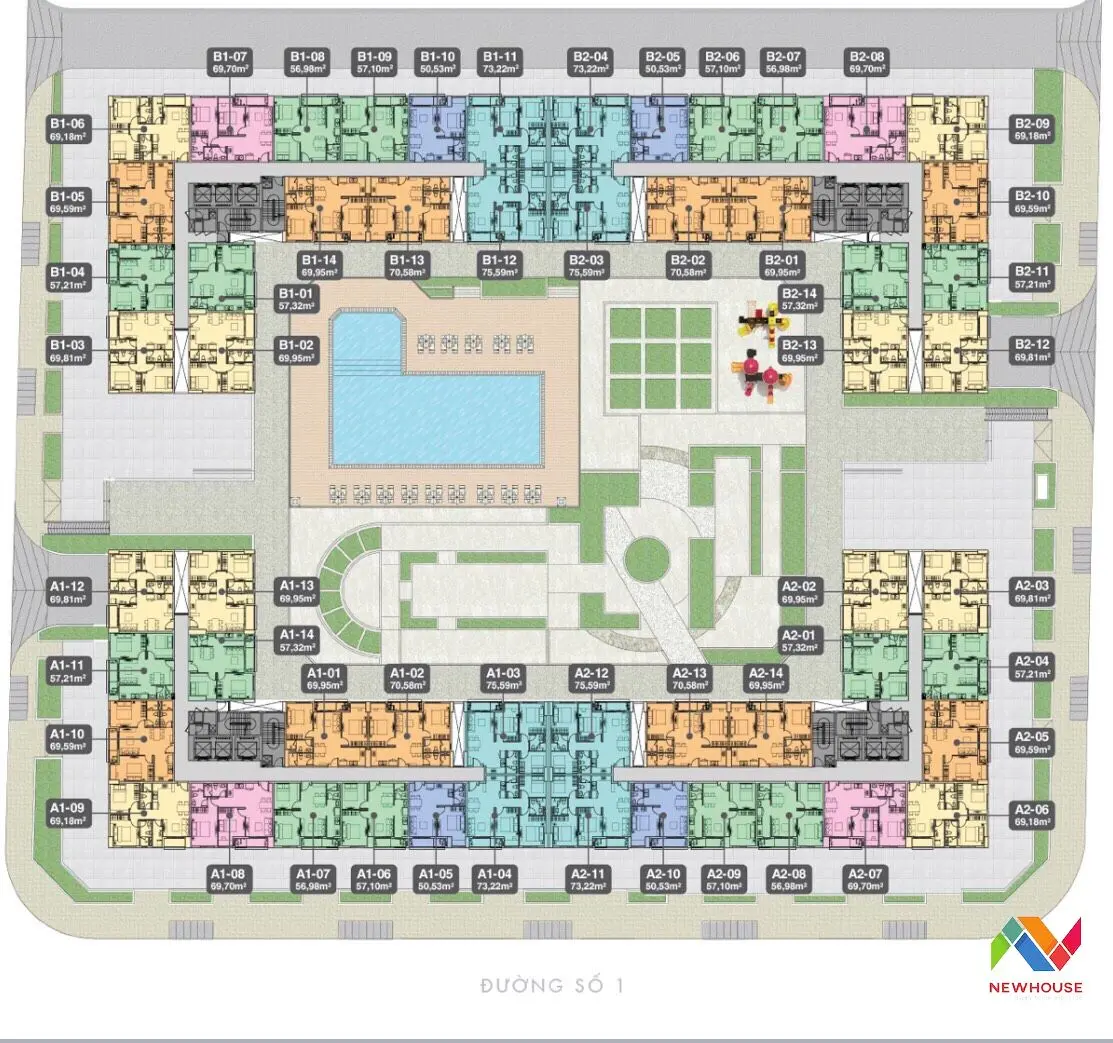
Q7 Boulevard nằm ở đường 15B, tức đường Nguyễn Lương Bằng nối dài, phường Tân Mỹ, TP.HCM, liền kề khu đô thị Phú Mỹ Hưng. Dự án có 1.008 căn, 4 block A1–A2–B1–B2, 22 tầng, chủ đầu tư Khải Huy Quân, công ty con của Tập đoàn Hưng Thịnh. Đơn vị quản lý là Prohome, phí quản lý 10.450 VNĐ/m² đã gồm VAT.
Bảng giá mua tham khảo, cập nhật ngày 28/10/2026 từ tin đăng trên batdongsan.com.vn và Chotot:
| Diện tích (m²) | 50 | 57 | 69 | 73–76 |
|---|---|---|---|---|
| Phòng ngủ / vệ sinh | 1PN, 1WC | 2PN, 1WC | 2PN, 2WC | 3PN, 2WC |
| Giá mua tham khảo | 2,95–3,2 tỷ | 3,1–3,3 tỷ | 3,75–4,2 tỷ | 4–4,8 tỷ |
Giá thực tế thay đổi tùy thời điểm, tầng, hướng và nội thất của từng căn. Khi xem căn cụ thể, giá cuối cùng vẫn theo căn đó.
Ngoài giá mua, người mua cần tính chi phí sở hữu hàng tháng. Phí quản lý 10.450 VNĐ/m² tương đương khoảng 522.500 đồng/tháng với căn 50 m², 595.650 đồng/tháng với căn 57 m², 721.050 đồng/tháng với căn 69 m² và khoảng 762.850–794.200 đồng/tháng với căn 73–76 m². Phí gửi xe máy là 110.000 VNĐ/chiếc, phí gửi ô tô là 1.100.000 VNĐ/chiếc, đều đã gồm VAT. Các khoản này nhỏ so với tiền trả góp, nhưng vẫn phải cộng vào ngân sách hàng tháng.
Thông tin đầy đủ về dự án, gồm pháp lý và tiện ích, xem tại: CĂN HỘ Q7 BOULEVARD.
Bài toán trả góp minh họa: con số quyết định nằm ở giai đoạn thả nổi
Ví dụ minh họa cho căn 57 m² giá 3,2 tỷ, kỳ hạn vay 25 năm, trả đều hàng tháng (gốc + lãi), chưa gồm phí trả trước hạn và bảo hiểm:
| Mức vay | Lãi suất 9,5%/năm (giai đoạn ưu đãi) | Lãi suất 14%/năm (thả nổi) | Lãi suất 15%/năm (thả nổi) |
|---|---|---|---|
| Vay 70%, tức 2,24 tỷ | khoảng 19,6 triệu/tháng | khoảng 27,0 triệu/tháng | khoảng 28,7 triệu/tháng |
| Vay 50%, tức 1,6 tỷ | khoảng 14,0 triệu/tháng | khoảng 19,3 triệu/tháng | khoảng 20,5 triệu/tháng |
Điểm quan trọng nhất của bảng này: tiền trả hàng tháng sau giai đoạn ưu đãi tăng khoảng 7–9 triệu/tháng so với giai đoạn ưu đãi, với cùng một khoản vay. Người mua chỉ tính theo mức ưu đãi 9,5%/năm sẽ bị bất ngờ khi hết ưu đãi. Kế hoạch mua nhà an toàn phải trả được ở mức thả nổi 14–15%/năm, không chỉ trả được ở mức ưu đãi.
Một phép so sánh trung thực khác: cùng căn 57 m², giá thuê đầy đủ nội thất tham khảo là 11–12 triệu/tháng, trong khi tiền trả góp khi vay 70% là khoảng 19,6 triệu/tháng ngay cả ở giai đoạn ưu đãi. Mua nhà trong lúc lãi suất cao tốn nhiều tiền hàng tháng hơn thuê cùng một loại căn. Người mua nên mua vì muốn sở hữu lâu dài và ổn định chỗ ở, không nên mua chỉ vì nghĩ trả góp rẻ hơn tiền thuê trong giai đoạn này.
Xem giá thuê tham khảo và các căn đang cho thuê tại đây: Thuê căn hộ Q7 Boulevard và Rổ hàng thuê căn hộ Q7 Boulevard.
Phân tích SWOT khi mua căn hộ Q7 Boulevard lúc lãi suất cao
Điểm mạnh (Strengths)
- Vị trí liền kề khu đô thị Phú Mỹ Hưng, mặt tiền đường Nguyễn Lương Bằng nối dài, phường Tân Mỹ. Người mua được dùng hạ tầng và tiện ích của khu vực Phú Mỹ Hưng với mức giá thấp hơn hẳn so với căn hộ trong nội khu Phú Mỹ Hưng.
- Dự án đã bàn giao, có thể xem căn thực tế, kiểm tra nội thất, hướng, tầng và tình trạng căn trước khi xuống tiền, thay vì mua theo tiến độ và bản vẽ như dự án đang xây.
- Nguồn cung trong cùng dự án lớn, 1.008 căn, nên người mua có nhiều lựa chọn về diện tích, tầng và hướng, và có cơ sở so sánh giá giữa các căn cùng loại.
- Văn phòng Newhouse đặt ngay tại B1, lầu 4, chung cư Q7 Boulevard, nên việc xem căn, hỏi về từng căn hộ và từng chủ nhà được làm trực tiếp tại dự án. Liên hệ Newhouse: 088 9979 088.
Điểm yếu (Weaknesses)
- Lãi suất cao làm tiền trả góp hàng tháng tăng mạnh sau giai đoạn ưu đãi, như bảng minh họa ở trên. Đây là điểm yếu lớn nhất của thời điểm này, không phải của riêng dự án.
- Cùng một dự án có nhiều căn đang rao bán và cho thuê, trong đó riêng Newhouse đã có hàng chục tin đăng. Khi cần bán lại, căn của người mua phải cạnh tranh trực tiếp với nhiều căn cùng loại trong chính dự án.
- Diện tích các loại căn ở mức vừa phải, lớn nhất khoảng 73–76 m². Gia đình đông người hoặc cần thêm phòng làm việc riêng có thể thấy căn 3 phòng ngủ vẫn chật.
- Chi phí sở hữu hàng tháng gồm phí quản lý, phí gửi xe và điện nước cộng thêm vào tiền trả góp, nên ngân sách thực tế luôn cao hơn con số trả góp đơn thuần.
Cơ hội (Opportunities)
- Lãi suất có thể hạ trong tương lai, và người vay có thể tái cấu trúc khoản vay hoặc vay lại với lãi suất thấp hơn khi điều kiện cho phép, dù không ai cam kết trước thời điểm lãi suất giảm.
- Khu vực phía Nam TP.HCM, quanh Phú Mỹ Hưng và trục Nguyễn Lương Bằng, tiếp tục là khu vực có nhu cầu ở thực cao, nên căn hộ tại đây dễ cho thuê lại nếu người mua chưa ở ngay. Giá thuê tham khảo 8–16 triệu/tháng tùy loại căn là một phần bù đắp, nhưng không đủ để trả hết tiền góp khi vay tỷ lệ cao.
- Người mua có sẵn tiền mặt lớn hoặc vay tỷ lệ thấp có lợi thế thương lượng giá trong lúc nhiều người mua khác phải chùn lại vì lãi suất.
- Mua để ở lâu dài giúp người mua tránh được rủi ro tăng giá thuê và phải chuyển nhà khi hết hợp đồng thuê.
Thách thức (Threats)
- Rủi ro lớn nhất là lãi suất thả nổi sau ưu đãi tăng cao hơn dự tính, lên 15%/năm hoặc hơn, làm tiền trả hàng tháng vượt khả năng chi trả và buộc người mua phải bán gấp trong thế yếu.
- Thu nhập giảm hoặc mất việc trong thời gian vay dài 20–35 năm là rủi ro luôn tồn tại, và lãi suất cao làm rủi ro này nặng hơn vì khoản trả hàng tháng đã cao sẵn.
- Giá căn hộ có thể đi ngang hoặc giảm trong ngắn hạn khi lãi suất cao kéo dài, nên người mua lướt sóng hoặc mua với kỳ vọng tăng giá nhanh trong 1–2 năm có thể lỗ.
- Chính sách tín dụng và lãi suất của ngân hàng thay đổi theo thời gian, nên gói vay được tư vấn hôm nay chưa chắc còn giữ nguyên khi người mua hoàn tất thủ tục.
Kế hoạch mua nhà Q7 Boulevard theo từng mức vay
Kế hoạch A: tiền mặt là chính, vay dưới 50% giá trị căn
Phù hợp với người mua đã tích lũy được phần lớn giá trị căn. Tiền trả góp ở mức vay 50% cho căn 3,2 tỷ là khoảng 14,0 triệu/tháng ở lãi suất ưu đãi và khoảng 19,3 triệu/tháng ở mức thả nổi 14%/năm. Đây là kế hoạch chịu lãi suất cao tốt nhất, vì khoản vay nhỏ và tiền trả hàng tháng ít biến động. Nhược điểm là người mua phải có sẵn số tiền lớn và chấp nhận bỏ qua cơ hội dùng vốn cho việc khác.
Kế hoạch B: vay 50–70% kèm quỹ dự phòng lãi suất
Phù hợp với người mua có thu nhập ổn định nhưng chưa đủ tiền mặt. Nguyên tắc của kế hoạch này: trước khi ký, người mua phải trả được ở mức thả nổi 14–15%/năm, không chỉ ở mức ưu đãi. Ngoài ra, người mua nên chuẩn bị quỹ dự phòng đủ trả phần chênh lệch giữa mức ưu đãi và mức thả nổi trong ít nhất 12 tháng. Với căn 3,2 tỷ vay 70%, phần chênh lệch này khoảng 7–9 triệu/tháng, tức quỹ dự phòng khoảng 84–108 triệu cho 12 tháng. Nếu không có quỹ này, kế hoạch B trở nên rủi ro.
Kế hoạch C: thuê trước 6–12 tháng rồi mua
Phù hợp với người mua còn phân vân về dự án hoặc đang chờ lãi suất hạ. Người mua thuê căn cùng loại tại Q7 Boulevard để ở thử, kiểm tra thực tế về tiếng ồn, thang máy, chỗ để xe, ban quản lý và cộng đồng cư dân, đồng thời theo dõi lãi suất và giá bán trong thời gian đó. Nhược điểm trung thực của kế hoạch này: tiền thuê đã trả không được trừ vào giá mua, và giá căn muốn mua có thể tăng hoặc đã bán trong thời gian chờ. Kế hoạch C hợp với người mua ưu tiên chắc chắn hơn là mua nhanh.
Nguyên tắc chung cho cả ba kế hoạch
- Tổng tiền trả góp, phí quản lý, phí gửi xe và điện nước không nên vượt quá khả năng chi trả bền vững của gia đình, tính ở mức lãi suất thả nổi, không tính ở mức ưu đãi.
- Không vay tối đa hạn mức ngân hàng cho phép nếu thu nhập của gia đình phụ thuộc vào một nguồn duy nhất.
- Giữ lại quỹ dự phòng sinh hoạt tối thiểu 6 tháng sau khi trả tiền đặt cọc và các chi phí mua nhà, không dồn toàn bộ tiền mặt vào căn hộ.
Hỏi ngân hàng và kiểm tra căn trước khi ký
Trước khi ký hợp đồng vay, người mua nên hỏi ngân hàng 5 câu hỏi sau và lấy câu trả lời bằng văn bản:
- Sau giai đoạn ưu đãi, lãi suất thả nổi tính bằng lãi suất tham chiếu nào cộng biên độ bao nhiêu, và kỳ điều chỉnh là 3 tháng hay 6 tháng?
- Tổng tiền trả hàng tháng ở mức thả nổi hiện tại là bao nhiêu, tính cho đúng khoản vay và kỳ hạn của mình?
- Phí trả nợ trước hạn là bao nhiêu phần trăm, áp dụng trong bao nhiêu năm đầu?
- Có được ân hạn nợ gốc trong thời gian đầu không, và trong thời gian ân hạn thì tiền lãi tính ra sao?
- Hồ sơ vay cần những giấy tờ gì, thời gian phê duyệt bao lâu, và khoản vay có kèm điều kiện mua bảo hiểm hay không?
Về căn hộ, người mua nên kiểm tra giấy tờ pháp lý của đúng căn định mua, xem căn thực tế vào cả ban ngày và buổi tối, kiểm tra hệ thống điện nước, thang máy, chỗ để xe và hỏi rõ phí quản lý đã gồm những gì. Pháp lý dự án là hợp đồng mua bán và ngân hàng hỗ trợ 50%, nhưng điều kiện áp dụng cho từng căn vẫn cần kiểm tra riêng, không nên suy ra từ thông tin chung của dự án.
Hỏi đáp nhanh về mua căn hộ Q7 Boulevard khi lãi suất cao
Mua căn hộ Q7 Boulevard khi lãi suất cao có nên không?
Không có câu trả lời chung cho mọi người. Người mua trả được ở mức lãi suất thả nổi 14–15%/năm và có quỹ dự phòng thì mua được. Người mua chỉ trả được ở mức ưu đãi thì nên giảm tỷ lệ vay, chọn căn nhỏ hơn hoặc chờ thêm.
Vay mua căn hộ Q7 Boulevard hiện lãi suất bao nhiêu?
Tham khảo tháng 10/2026: lãi suất ưu đãi phổ biến 10-12%/năm trong 6–24 tháng đầu, sau đó thả nổi thường 13–15%/năm. Mức chính xác theo từng ngân hàng và từng hồ sơ, cần hỏi lại ngân hàng trước khi ký.
Căn hộ Q7 Boulevard có được vay theo gói nhà ở xã hội 6,5%/năm không?
Không. Q7 Boulevard không phải dự án nhà ở xã hội, nên mức 6,5%/năm không áp dụng. Người mua vay theo gói thương mại thông thường.
Mua hay thuê căn hộ Q7 Boulevard trong lúc lãi suất cao thì lợi hơn?
Tính riêng tiền hàng tháng, thuê rẻ hơn trả góp trong giai đoạn này. Mua hợp với người muốn sở hữu lâu dài và ổn định chỗ ở. Thuê hợp với người muốn linh hoạt, muốn ở thử dự án hoặc đang chờ lãi suất hạ.
Mua căn hộ Q7 Boulevard giá bao nhiêu?
Giá mua tham khảo cập nhật 28/10/2026: căn 50 m² khoảng 2,95–3,2 tỷ, 57 m² khoảng 3,1–3,3 tỷ, 69 m² khoảng 3,75–4,2 tỷ, 73–76 m² khoảng 4–4,8 tỷ. Giá thực tế tùy từng căn và thời điểm.
Bài viết này là phân tích tham khảo, không phải tư vấn tài chính hay cam kết về lãi suất và giá bán. Lãi suất và giá căn hộ thay đổi theo thời điểm, người mua nên kiểm tra lại với ngân hàng và xem căn thực tế trước khi quyết định. Để xem căn thực tế và được tư vấn kế hoạch mua phù hợp với ngân sách của mình, liên hệ Newhouse qua hotline 088 9979 088. Văn phòng Newhouse ở B1, lầu 4, chung cư Q7 Boulevard, đường 15B, Nguyễn Lương Bằng nối dài, phường Tân Mỹ, TP.HCM.